Buitenlandse inkomsten belasting voor digitale nomaden
Sommige links op deze pagina leveren ons een kleine commissie op, zonder extra kosten voor jou. Volledige uitleg.
Kort antwoord
Je bent vrijwel zeker ergens belasting verschuldigd: de vraag is waar. Fiscale woonplaats, niet nationaliteit, bepaalt dat. Begin met drie dingen: bepaal je fiscale woonplaats, zet een bankensysteem op (minimaal een thuisrekening voor zekerheid plus Wise voor internationale overboekingen) en houd je inkomsten en uitgaven vanaf dag één bij.
Gecontroleerd op 5 oktober 2026 aan de hand van IRS-pagina's: de foreign earned income exclusion bedraagt $132.900 voor belastingjaar 2026 (Revenue Procedure 2025-32), en de FBAR-pagina van de IRS stelt de meldingsdrempel voor buitenlandse rekeningen op $10.000. Dit is algemene informatie, geen belastingadvies.
Complete gids over belastingen en bankieren voor digitale nomaden
Beheer je geld de baas terwijl je de wereld rondreist
Verkeerd aangeven, geld laten liggen, stressen over bankieren in verschillende landen: fouten met belasting en bankieren zijn gebruikelijk bij nomaden. Deze gids behandelt wat je moet weten voordat je aan je eerste jaar op reis begint.
Het goede nieuws? Je hoeft geen accountant te zijn om het goed te doen. Je hebt alleen een systeem nodig, de juiste tools en eerlijke antwoorden op een paar belangrijke vragen over waar je woont en werkt.
Deel 1: Basis van fiscale woonplaats
De grootste mythe over belastingen voor digitale nomaden is dat als je niet in één land woont, je nergens belasting verschuldigd bent. Dat is onjuist. Je bent vrijwel zeker ergens belasting verschuldigd. De vraag is alleen: waar?
Fiscale woonplaats is de basis. De meeste landen bepalen je belastingplicht op basis van waar je als inwoner wordt beschouwd. Het gaat niet om nationaliteit. Het gaat niet om waar je klanten zitten. Het gaat om waar de overheid denkt dat je daadwerkelijk woont.
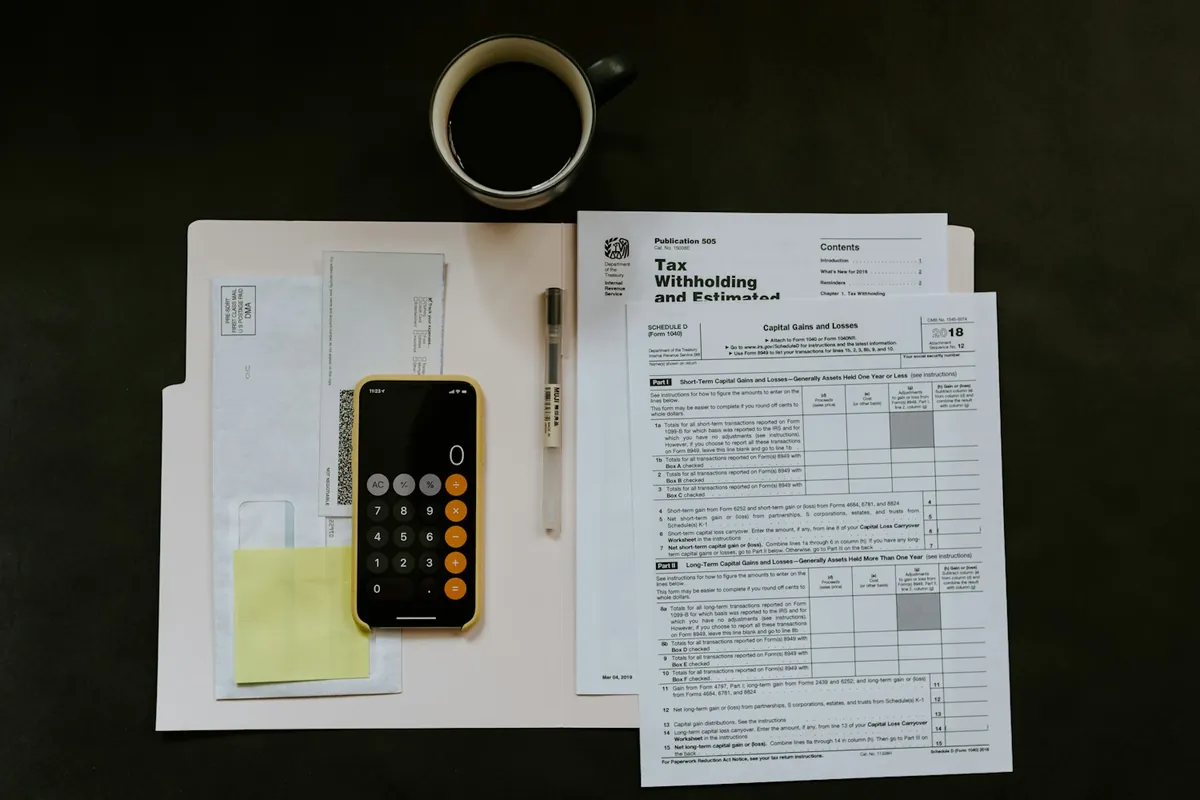
Hoe fiscale woonplaats werkt
De meeste landen gebruiken een of meer van deze toetsen om je fiscale woonplaats te bepalen:
Fysieke aanwezigheidstest: Heb je meer dan X dagen in het land doorgebracht? (Meestal 183+ dagen)
Vaste woning-test: Heb je een plek waar je kunt wonen wanneer je maar wilt?
Centrum van levensbelangen-test: Waar wonen je familie en vrienden? Waar vinden je economische activiteiten plaats?
Gewone verblijfplaats: Waar brengt je daadwerkelijk het grootste deel van je tijd door en leef je je leven?
Hier komt het: als je tussen landen heen en weer springt, ben je misschien nergens fiscaal inwoner. Dat is voor veel digitale nomaden eigenlijk het doel. Maar je bent nog steeds belasting verschuldigd aan je land van nationaliteit (als dat de VS is) of waar je ook maar inkomen verwerft.
De Amerikaanse uitzondering (als je Amerikaan bent)
Amerikanen, let op: de VS belast haar burgers over hun wereldwijde inkomen, ongeacht waar ze wonen. Je kunt niet aan Amerikaanse belasting ontsnappen door in het buitenland te zijn. Wat je wel kunt doen, is de Foreign Earned Income Exclusion (FEIE) aanvragen, waarmee je tot $130.000 (belastingjaar 2025) of $132.900 (belastingjaar 2026) aan buitenlands arbeidsinkomen kunt uitsluiten van Amerikaanse inkomstenbelasting.
Het addertje onder het gras? Je moet ongeveer 11 van de 12 maanden fysiek buiten de VS zijn. Dagen tellen is belangrijk. Daarom moeten Amerikaanse digitale nomaden hun aanwezigheid nauwkeurig bijhouden. Een kort bezoek aan huis kan je hele jaar in de war schoppen.
De IRS noemt twee manieren om in aanmerking te komen voor de uitsluiting: de bona fide residence test (je bent te goeder trouw inwoner van een buitenland gedurende een ononderbroken periode die een heel belastingjaar omvat) of de physical presence test (je bent minstens 330 volle dagen fysiek aanwezig in een buitenland tijdens een periode van 12 opeenvolgende maanden). Bron: IRS, Foreign Earned Income Exclusion, gelezen op 5 oktober 2026. Als je overweegt waar je fiscaal inwoner wilt zijn, gaat onze gids over fiscale woonplaats dieper in op dit onderwerp.
Deel 2: Veelvoorkomende belastingstructuren voor digitale nomaden
Structuur 1: in de VS gevestigde remote worker (geen woonplaats in het buitenland)
Je woont in het buitenland, maar behoudt je woonplaats in de VS (of hebt je Amerikaanse woonplaats nog niet opgegeven). Je werkt voor een Amerikaans bedrijf of hebt Amerikaanse klanten.
Jouw verplichting: Betaal Amerikaanse inkomstenbelasting + zelfstandigenbelasting (bij freelancewerk). Dien formulier 1040 in. Mogelijk ben je ook staatsbelasting verschuldigd, afhankelijk van waar je gedomicilieerd bent.
Belastingvoordelen: Foreign Tax Credit (als je in het buitenland belasting betaalt) of FEIE (als je zelfstandig bent en voldoet aan de fysieke aanwezigheidstest).
Voordelen: Eenvoudig als je je woonplaats niet verandert.
Nadelen: Je kunt belasting verschuldigd zijn aan beide landen. De IRS verwacht nog steeds volledige opgave.
Structuur 2: voormalig Amerikaans inwoner (nu geen inwoner meer)
Je hebt je woonplaats in een ander land vastgesteld. Je bent geen inwoner meer van de VS (of de EU, enzovoort).
Jouw verplichting: Je bent belasting verschuldigd aan het land waar je nu woonachtig bent. Als je zelfstandig bent en boven een drempel verdient, kun je inkomstenbelasting en sociale premies verschuldigd zijn.
Belastingvoordelen: Je wordt meestal maar door één land belast. Geen FEIE nodig. Mogelijk lagere belastingtarieven in sommige landen.
Voordelen: Schonere situatie. Eén land om in aangifte te doen. Mogelijk lagere tarieven.
Nadelen: Je moet je woonplaats daadwerkelijk vestigen en bewijzen. Sommige landen vereisen een huurcontract, energierekeningen, enzovoort.
Structuur 3: echte digitale nomade (nergens fiscale woonplaats)
Je brengt in geen enkel land genoeg tijd door om een fiscale woonplaats te veroorzaken. Je bent voortdurend in beweging.
Jouw verplichting: Ingewikkeld. Je bent waarschijnlijk nog steeds belasting verschuldigd aan je land van nationaliteit (VS) of herkomstland. Je kunt ook belastingplicht veroorzaken in landen waar je aanzienlijk inkomen verwerft.
Belastingvoordelen: Je kunt sommige lokale belastingen vermijden door geen inwoner te zijn, maar dit hangt volledig af van de regels van je thuisland.
Voordelen: Maximale flexibiliteit. Niet gebonden aan één locatie.
Nadelen: Vereist absoluut professionele boekhoudhulp. Risico op controles en geschillen. Meerdere landen kunnen beweren dat je belasting verschuldigd bent.
Structuur 4: niet-inwoner (in de EU gevestigd)
Je hebt een leven opgebouwd in één EU-land maar bent voor een deel van het jaar naar een ander land verhuisd, of je bent van plan mobiel te blijven binnen de EU.
Jouw verplichting: EU-landen delen belastinginformatie. Als je inkomen hebt in het ene land en woonplaats in het andere, word je waarschijnlijk opgemerkt. Elk land heeft andere regels, maar de meeste vereisen dat niet-inwoners inkomen aangeven dat binnen hun grenzen is verdiend.
Belastingvoordelen: Belastingverdragen tussen EU-landen bieden vaak verlichting. Je wordt meestal belast waar je werkt, niet waar je woont.
Voordelen: De EU heeft belastingverdragen, wat het georganiseerder maakt dan wereldwijd nomaderen.
Nadelen: Je moet mogelijk nog steeds op meerdere plekken aangifte doen. De bureaucratie is hoog.
Deel 3: Bankoplossingen voor digitale nomaden
Bankieren is eigenlijk eenvoudiger dan belastingen. Hier zijn de echte oplossingen die werken:
Wise (voorheen TransferWise)
Wise is de gouden standaard voor digitale nomaden. Het is technisch gezien geen bank, maar het gedraagt zich als een.
Wat het doet: Multicurrency-rekening. Stuur geld tussen landen met de echte wisselkoers. Houd 40+ valuta's aan. Krijg een betaalkaart. Ontvang betalingen in meerdere valuta's.
Kosten: $0 basisrekening. Je betaalt wanneer je geld overmaakt, maar de tarieven zijn echt beter dan die van traditionele banken. Wise-kosten beginnen vanaf 0,23% afhankelijk van de valuta (sept. 2026), meestal ver onder de bankkosten.
Instellen: Duurt 10 minuten online. Accepteert de meeste landen.
Waarom nomaden het geweldig vinden: de wisselkoersen zijn transparant en je ziet de kosten vooraf.
Voorbeeld: een accountant in het buitenland betalen vanaf een buitenlandse bankrekening kost vaak een vaste bankkosten plus een slechte wisselkoers; met Wise zie je de volledige kosten voordat je verstuurt.
Revolut
Revolut is een Britse fintech. Het is zoals Wise maar met meer functies (handelen, crypto, enzovoort). Het is ook agressiever in handhaving en het sluiten van rekeningen.
Revolut
Wat het doet: Multicurrency-rekening. Betaalkaart. Crypto-integratie. Analyses. Reisfuncties.
Kosten: Er bestaat een gratis abonnement, maar dat is beperkt; betaalde abonnementen bieden hogere limieten en extra's.
Instellen: Online. Vereist verificatie.
Waarom nomaden het gebruiken: Rijk aan functies. Goed om rekeningen te splitsen. Crypto-integratie als je daar in geïnteresseerd bent.
Het addertje: Revolut sluit agressief rekeningen bij schendingen van de voorwaarden. Als je beweert nergens te wonen, worden ze nerveus. Sommige nomaden hebben rekeningen geblokkeerd gekregen omdat ze als "high-risk" overkwamen.
Onze mening: Geweldig als secundaire rekening. Maak het niet je primaire rekening. Ze verbeteren, maar het vertrouwen is er nog niet helemaal.
Mercury (voor in de VS gevestigde klanten)
Mercury is een Amerikaanse zakelijke bankrekening voor bedrijven die in de VS zijn opgericht, inclusief Amerikaanse LLC's die eigendom zijn van oprichters in het buitenland.
Wat het doet: Amerikaanse zakelijke betaalrekening. Facturatie. Rekeningen betalen. Overboekingen. Spaarfuncties.
Kosten: Gratis. Geen minimumbedragen. Geen maandelijkse kosten.
Instellen: vereist een in de VS opgericht bedrijf met een EIN; postbussen en adressen van registered agents worden niet geaccepteerd als bedrijfsadres.
Waarom dit belangrijk is: als je je freelancebedrijf via een Amerikaans bedrijf runt, is Mercury een sterke optie om betaald te worden door Amerikaanse klanten.
Praktijkvoorbeeld: Je wordt betaald door Amerikaanse klanten op Mercury. Mercury rekent je niets aan. Je verplaatst geld naar Wise voor internationale overboekingen wanneer dat nodig is.
Traditionele banken (nattevingerwerk)
Moet je een bankrekening in je thuisland behouden? Meestal wel. Het is een vangnet.
Maar hier is het punt: veel banken hebben een afkeer van digitale nomaden. Ze zien de activiteit, betalingen van overal, geld dat voortdurend in beweging is, en gaan uit van fraude.
Oplossing: Wees eerlijk. Open je rekening voordat je vertrekt. Bel en vertel dat je op afstand werkt. Sommige banken hebben er geen probleem mee. Andere wel. Zoek een bank die ermee akkoord gaat.
Welke banken werken? Over het algemeen zijn kleinere credit unions en lokale banken vriendelijker dan megabanken. Ally Bank (VS) is nomadenvriendelijk. Charles Schwab heeft geen buitenlandse transactiekosten. Het verschilt per land.
Crypto-vriendelijk bankieren
Als je betaald wordt in crypto, heb je banken nodig die daar niet vreemd van opkijken.
Revolut: ondersteunt het kopen en bewaren van crypto.
Kraken, Coinbase: Amerikaanse cryptobeurzen met bankfuncties.
Eerlijke waarschuwing: crypto-bankieren is nog voortdurend in beweging. Regels veranderen constant. Vertrouw er niet als enige bankoptie op.
Ben je een Amerikaanse belastingplichtige met buitenlandse rekeningen? Dan verplicht de IRS je een FBAR (FinCEN Form 114) in te dienen als de gecombineerde waarde van je buitenlandse rekeningen op enig moment in het kalenderjaar hoger was dan $10.000. De deadline is 15 april met een automatische verlenging tot 15 oktober, en je dient het elektronisch in via het BSA E-Filing System van FinCEN, niet samen met je belastingaangifte (IRS, FBAR, gelezen op 5 oktober 2026). Voor het goedkoop opnemen van geld in het buitenland, zie onze ATM guide, en voor de visa-kant van langer blijven, onze digital nomad visa guide.
Vergelijkingstabel bankieren
| Dienst | Beste voor | Kosten | Opstarttijd | Meerdere valuta |
|---|---|---|---|---|
| Wise | Overboekingen | Kosten per overboeking | 10 min | Ja (40+) |
| Revolut | Uitgaven | Gratis, betaalde plannen beschikbaar | 15 min | Ja |
| Mercury | Amerikaanse klanten | Gratis | 5 min | Nee (USD) |
| Traditionele bank | Vangnet | Verschilt | 1 tot 2 weken | Nee |
| Cryptobeurs | Crypto-inkomen | Verschilt | 30 min | Ja |
Deel 4: Facturatie en boekhoudtools
Facturatie: FreshBooks versus Wave
FreshBooks: betaalde plannen. Volledige boekhoudsuite. Factuursjablonen. Uitgavenregistratie. Integraties. Het beste als je regelmatig klanten factureert en alles op één plek wilt hebben.
Wave: gratis Starter-plan, Pro voor $19/maand (sept. 2026). Solide facturatie. Basisboekhouding. Fijn als je net begint of het simpel wilt houden.
Een eenvoudig pad: begin met Wave om het water te testen. Stap over naar FreshBooks als je meer functies nodig hebt.
Boekhoudsoftware
Als je een Amerikaanse freelancer bent, heb je waarschijnlijk echte boekhoudsoftware nodig.
QuickBooks Online: de standaard in de sector, betaalde maandplannen. Alle functies aan boord. De leercurve is steil.
FreshBooks: hierboven al genoemd. Doet dienst als facturatie- en boekhoudtool.
Wave: doet ook dubbele dienst. Gratis of goedkoop.
Xero: populair buiten de VS (Britse plannen gaan tot GBP 70/maand, sept. 2026). Prima voor nomaden gebaseerd in het VK/de EU.
Eerlijk gezegd: de meeste fulltime freelancers zouden iets moeten gebruiken. Al is het alleen Wave. Je moet bijhouden wat je verdiend hebt voor de belastingaangifte. Digitale administratie is belangrijk.
Deel 5: Belastingvriendelijke landen (als je op lange termijn plannen maakt)
Sommige landen zijn echt belastingvriendelijk voor digitale nomaden. Als je van plan bent om langdurig te blijven, zijn deze landen interessant:
Portugal
De oude NHR-regeling (Non-Habitual Resident) is gesloten voor nieuwe aanvragers. De vervanger, IFICI, is een beperktere regeling voor mensen in in aanmerking komende functies op het gebied van onderzoek en innovatie. Vraag advies bij een Portugese belastingadviseur.
Georgië
De standaard inkomstenbelasting is een vast tarief van 20%, maar individuele ondernemers met status als kleine onderneming betalen 1% op omzet tot GEL 500.000 (3% daarboven).
VAE (Dubai)
0% inkomstenbelasting. Geen vermogenswinstbelasting. Het addertje onder het gras: je moet een verblijfsvergunning regelen (dat vereist een baan of investering). Ook is het visum gekoppeld aan werk. Het wordt snel ingewikkeld.
Thailand
Geen belasting op inkomen uit het buitenland zolang je het niet naar Thailand overmaakt. Alleen Thais inkomen wordt belast. Het addertje onder het gras: het aantal dagen bijhouden is belangrijk. Thailand werkt met verblijfsdefinities.
Mexico
De belastingregels voor nieuwe inwoners zijn complex en veranderen vaak. Praat met een boekhouder voordat je je er vestigt.
Deel 6: Veelgemaakte belastingfouten
1. Dagen van verblijf niet bijhouden: de IRS en belastingdiensten tellen mee. Gebruik een simpel spreadsheet. Noteer welke landen je bezoekt en hoeveel dagen je er doorbrengt. Dit is belangrijk voor de FEIE, verblijfstoetsen en verdediging bij een controle.
2. Zelfstandigenbelasting negeren (VS): als je freelancer bent en in de VS gevestigd, ben je 15,3% zelfstandigenbelasting verschuldigd naast de inkomstenbelasting. Veel mensen vergeten dit. Houd er rekening mee in je budget.
3. Geen aangifte doen omdat je denkt niets verschuldigd te zijn: dat klopt niet. In de VS moet je aangifte doen als je netto-inkomen uit zelfstandig werk $400 of meer was. Boetes voor niet aangeven zijn erger dan boetes voor kleine achterstallige bedragen.
4. Privé- en zakelijke financiën mengen: open een apart rekening voor werkgerelateerd inkomen en uitgaven. Dat maakt de belastingaangifte oneindig veel makkelijker. Doe dit, echt waar.
5. Geen bonnetjes bewaren: digitaal of op papier, houd bij wat je uitgeeft. Kilometers, maaltijden, coworking, reizen. Als je zakelijke uitgaven aftrekt, is bescherming tegen een controle belangrijk.
6. Alles alleen willen doen: huur een boekhouder of accountant in, al is het maar één uur per kwartaal. Het kost $100 tot $300 en voorkomt rampen. Zeker de moeite waard.
- Je bent bijna zeker ergens belasting verschuldigd. Fiscale woonplaats, niet nationaliteit, bepaalt waar.
- Amerikanen worden belast over hun wereldwijde inkomen. De Foreign Earned Income Exclusion kan tot $132.900 uitsluiten voor belastingjaar 2026, maar het bijhouden van dagen is belangrijk.
- Bankieren is makkelijker dan belasting: een thuisrekening als vangnet plus Wise voor wereldwijde overboekingen. Gebruik Revolut als tweede rekening.
- Houd je dagen van verblijf en je inkomen vanaf dag één bij, en open een apart rekening voor werkgerelateerd inkomen en uitgaven.
- Huur een boekhouder of accountant in, al is het voor één uur per kwartaal. Het kost $100 tot $300 en voorkomt rampen.
Deel 7: Belangrijke disclaimer
Luister, wij zijn geen advocaten of belastingaccountants. De belastingwetgeving is complex en landspecifiek. Wat we hier hebben besproken is de algemene structuur die voor de meeste digitale nomaden geldt. Maar jouw situatie kan anders zijn.
Voordat je grote beslissingen neemt, zoals kiezen waar je woont voor belastingdoeleinden, bedrijfsstructuren opzetten of grote aftrekposten claimen, praat met een echte professional. Een accountant die bekend is met digitale nomaden is zijn geld waard.
Goede plekken om nomaden-accountants te vinden: Nomads.com (voorheen Nomad List) en de ledenchat ervan, Reddit's r/digitalnomad, de zakelijke contacten van je plaatselijke ambassade.
Veelgestelde vragen
Zijn Amerikaanse staatsburgers belasting verschuldigd als ze in het buitenland wonen?
Ja. De VS belast staatsburgers over hun wereldwijde inkomen, waar ze ook wonen. Je kunt de Foreign Earned Income Exclusion claimen, die $132.900 bedraagt voor belastingjaar 2026, als je voldoet aan de bona fide residence test of de physical presence test (330 volledige dagen binnen een periode van 12 opeenvolgende maanden).
Moet ik mijn buitenlandse bankrekeningen opgeven?
Amerikaanse belastingplichtigen moeten een FBAR (FinCEN Form 114) indienen als de gecombineerde waarde van hun buitenlandse rekeningen op enig moment in het kalenderjaar hoger was dan $10.000. De deadline is 15 april, met een automatische verlenging tot 15 oktober, en het wordt elektronisch ingediend bij FinCEN, niet samen met de belastingaangifte.
Ben ik belasting verschuldigd als ik in geen enkel land meer dan 183 dagen verblijf?
Ja, ergens. Fiscale woonplaats, niet nationaliteit, bepaalt waar, en elk land stelt zijn eigen toetsen vast. Een echte nomade zonder verblijfplaats waar dan ook zou professionele boekhoudkundige hulp moeten inschakelen, zoals de hierboven beschreven structuren laten zien.
Je volgende stappen
1. Bepaal je fiscale woonplaats. Waar woon je eigenlijk? Beantwoord dit eerlijk. Dit is de basis.
2. Zet een banksysteem op. Minstens: een thuisrekening (voor veiligheid) plus Wise (voor wereldwijde overboekingen).
3. Houd je inkomen en uitgaven bij. Begin nu. Gebruik Wave of FreshBooks. Besteed er 30 minuten per week aan.
4. Plan een gesprek met een accountant. Laat je situatie een keer beoordelen. Het kost geld, maar bespaart je veel meer.
5. Documenteer alles. Bonnetjes, dagenregistratie, zakelijke verantwoordingen. De jij van de toekomst zal je dankbaar zijn.
Het nomadische leven is geweldig. Maar de administratieve kant is belangrijk. Zorg dat het klopt, en je kunt je richten op de leuke dingen: het reizen, het werk, de vrijheid.
Dit lukt je wel.
Bijgewerkt:
Uitleg over affiliate links. Dit artikel bevat affiliate links. Als je klikt en iets koopt, verdient deze site een kleine commissie, zonder extra kosten voor jou. Keuzes zijn gebaseerd op gepubliceerde specificaties, onafhankelijke reviews en informatie van fabrikanten, en we raden alleen aan wat we zelf zouden gebruiken. Als Amazon-partner verdien ik aan in aanmerking komende aankopen. Lees de volledige uitleg over affiliate links.